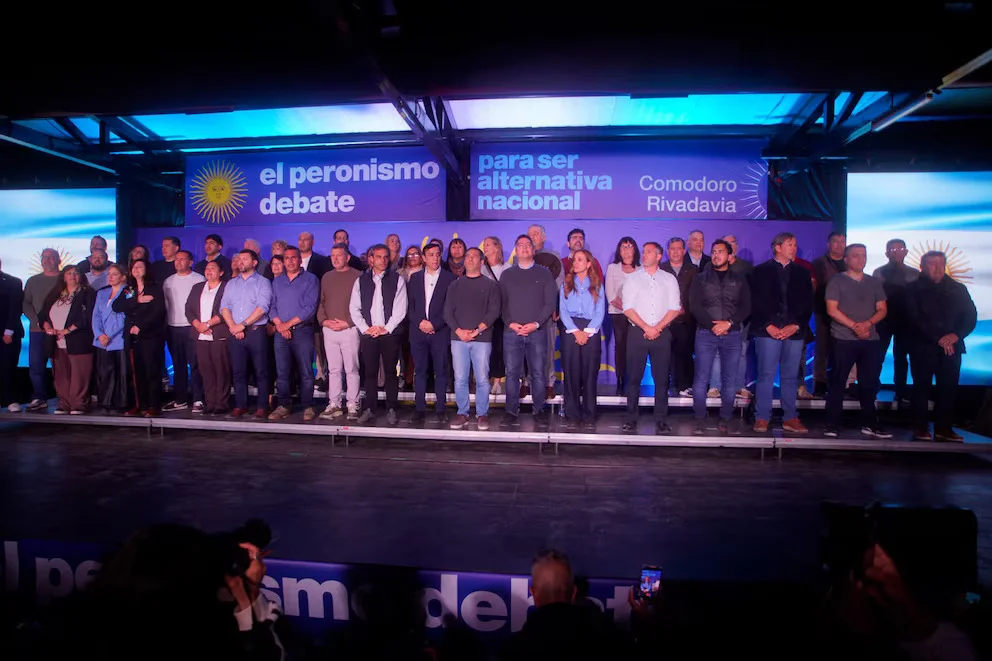
El Peronismo Federal busca construir un proyecto nacional con eje en el empleo y el desarrollo productivo
Agencia de Noticias del Interior
POLÍTICA
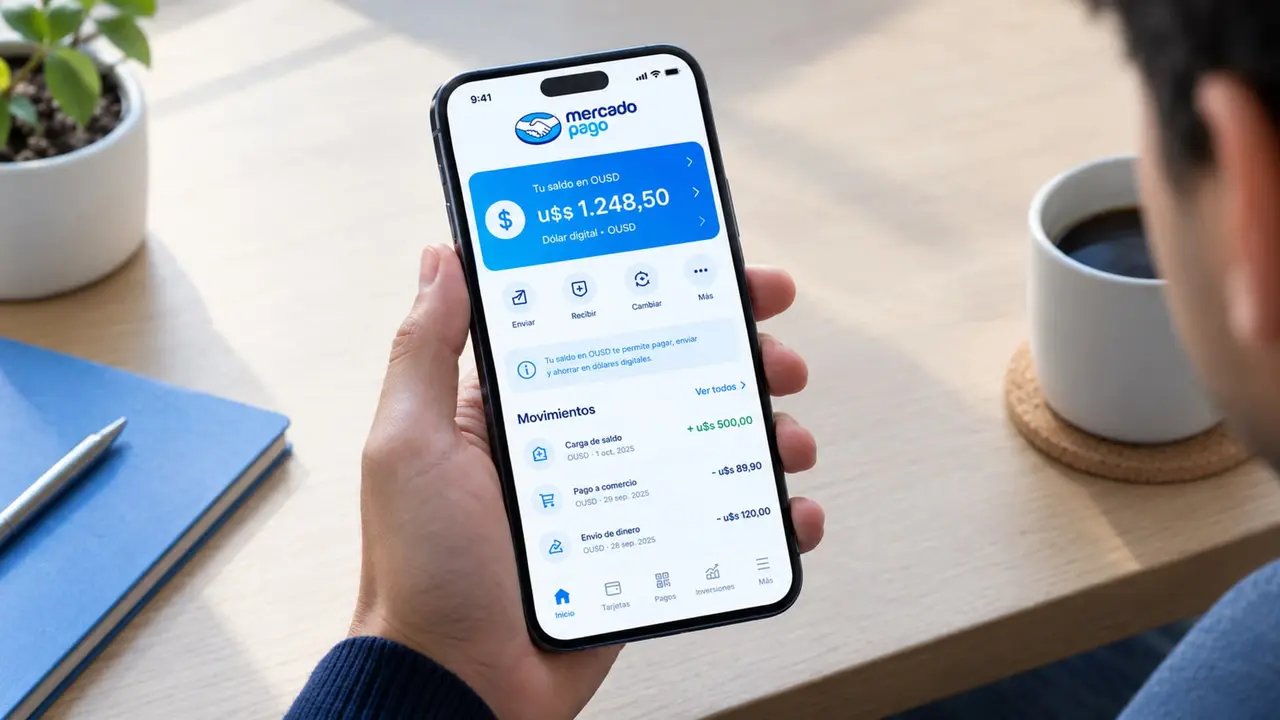
Los usuarios de cuentas remuneradas y billeteras digitales tendrán una nueva referencia para comparar cuánto rinde su dinero a partir del 1 de noviembre. El Banco Central de la República Argentina (BCRA) dispuso que las entidades financieras y los proveedores de servicios de pago que ofrecen fondos comunes de inversión de dinero deberán informar la tasa nominal anual (TNA) neta calculada sobre el rendimiento de los últimos siete días corridos, en reemplazo de los criterios dispares que se utilizaban hasta ahora.
La medida quedó establecida mediante la Comunicación A 8497, emitida el 22 de octubre de 2026, y apunta a mejorar la transparencia de los productos conocidos como money market. Estos instrumentos son utilizados por ahorristas que buscan mantener sus fondos disponibles mientras obtienen un rendimiento, sin necesidad de inmovilizar el dinero durante períodos prolongados.
Hasta el momento, bancos y billeteras podían comunicar sus rendimientos tomando como referencia distintos períodos. Algunas plataformas mostraban resultados de los últimos días, mientras que otras recurrían a datos de meses anteriores o del último año. Esa diversidad de criterios dificultaba las comparaciones y podía ofrecer una imagen poco representativa del desempeño reciente de cada fondo.
Con la nueva disposición, el organismo monetario busca unificar la referencia que se presenta a los clientes. La información deberá aparecer de manera visible junto a la opción de inversión en los canales digitales, incluidos el home banking, las aplicaciones bancarias y las billeteras digitales que comercializan estos productos.
El indicador deberá reflejar la variación del valor de la cuotaparte durante los últimos siete días corridos, expresada como TNA y descontando los honorarios de administración y custodia. De esta manera, los usuarios tendrán una referencia común para evaluar las alternativas disponibles sin depender de los criterios particulares elegidos por cada empresa.
El economista Federico Machado, de Economía Open, señaló que actualmente cada entidad puede mostrar el rendimiento del fondo utilizando el período que considere más conveniente. La nueva regulación pretende que todas informen los resultados con una metodología comparable, de modo que los ahorristas puedan evaluar las opciones sobre una base más uniforme.
El plazo de siete días fue elegido como referencia de corto término para reflejar el comportamiento reciente de las inversiones. Esto cobra importancia en un mercado donde los rendimientos de las cuentas remuneradas pueden modificarse con frecuencia y donde las variaciones diarias no siempre permiten anticipar cuánto podría producir el dinero durante un período más prolongado.
Sin embargo, la tasa anualizada no significa que ese rendimiento esté garantizado para los meses siguientes. El porcentaje representa una referencia construida a partir del comportamiento reciente del fondo y no una promesa de rentabilidad futura. Por esa razón, la normativa también refuerza las obligaciones de información sobre los riesgos de estos instrumentos.
Las plataformas deberán identificar el fondo común de inversión ofrecido, incorporar una descripción del producto y especificar la clase de cuotaparte correspondiente. Estos datos tendrán que estar disponibles junto con la información sobre el rendimiento, con una presentación clara que permita al usuario consultarlos antes de invertir.
Otro aspecto central es la advertencia sobre la naturaleza de los fondos comunes de inversión. Las entidades que intervengan como administradoras, depositarias, colocadoras o promotoras deberán aclarar que las cuotapartes no constituyen depósitos bancarios y que, por lo tanto, no cuentan con las garantías previstas para los depósitos a la vista o a plazo.
También deberán informar que no pueden garantizar la conservación del capital invertido, una rentabilidad determinada, el valor de rescate de las cuotapartes ni la liquidez de la inversión. Estas advertencias deberán figurar en la publicidad, la documentación de suscripción y los resúmenes de cuenta, además de exhibirse en los espacios donde se promocionen o comercialicen los productos.
La Comunicación A 8497 incorpora, además, cambios para las interfaces de terceros que utilizan servicios de proveedores de cuentas de pago. Desde noviembre, esas plataformas deberán mostrar, en la pantalla donde aparece el saldo, la denominación comercial del proveedor responsable del servicio, de manera clara y legible.
La disposición no establece un rendimiento mínimo ni transforma los fondos comunes de inversión en depósitos garantizados. Su objetivo es que los usuarios dispongan de información más homogénea y accesible para comparar alternativas, conocer los riesgos y tomar decisiones con mayores elementos antes de invertir sus ahorros.