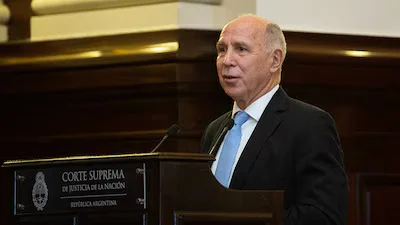
Lorenzetti habló del fallo contra Cristina Kirchner, negó una candidatura y pidió ampliar la Corte Suprema
Agencia de Noticias del Interior
POLÍTICA
La competencia entre bancos y billeteras virtuales por convertirse en la principal plataforma financiera de los usuarios atraviesa una transformación. La disputa dejó de concentrarse exclusivamente en quién ofrece la mejor tarjeta, préstamo, inversión o cuenta remunerada y comenzó a orientarse hacia una cuestión más amplia: qué entidad consigue ocupar un lugar central en la vida cotidiana de sus clientes.
El nuevo escenario está marcado por la expansión de los ecosistemas financieros. En lugar de competir únicamente producto contra producto, bancos y fintech buscan combinar servicios, frecuencia de uso, capacidad financiera y vínculos con otros sectores para convertirse en la plataforma desde la cual los usuarios resuelven una parte cada vez mayor de sus operaciones.
La cantidad de cuentas disponibles refleja ese cambio. Durante el segundo cuatrimestre de 2026, el sistema llegó a 354 millones de cuentas digitales y cada persona registró, en promedio, cuatro CBU y cuatro CVU. En ese período se abrieron más de 14 millones de cuentas, con un crecimiento cuatrimestral del 4,22%. El universo quedó compuesto por unos 190 millones de CBU y 163,5 millones de CVU.
En este escenario, la tradicional cuenta sueldo perdió parte del poder que históricamente tenía para garantizar la permanencia de un cliente dentro de un banco. Aunque el 78% de los argentinos todavía cobra sus haberes en entidades tradicionales, la relación con las finanzas ya no queda concentrada necesariamente en la institución donde se acredita el salario.
Un usuario puede cobrar en un banco, pagar con una billetera, invertir a través de otra plataforma y buscar financiamiento en una tercera. La principalidad, de esta manera, dejó de estar determinada exclusivamente por la relación laboral y bancaria y comenzó a depender también de los hábitos cotidianos.
El fenómeno resulta todavía más visible entre los jóvenes. En la Generación Z, integrada por personas de entre 18 y 28 años, Mercado Pago alcanza el 31% de principalidad, mientras que el Banco Nación aparece con el 18%. A su vez, las billeteras registran entre este segmento la mayor conversión de tenencia de cuenta en principalidad, con el 41%.
Los medios de pago constituyen otro de los terrenos centrales de esta competencia. Durante julio, el 76,5% de las transferencias inmediatas tuvo como origen o destino una CVU y se registraron 115,6 millones de pagos mediante transferencia a través de códigos QR. Además, ocho de cada diez personas que utilizaron QR en julio volvieron a hacerlo en agosto, una señal de la importancia que adquiere la frecuencia.
Sobre esta transformación se apoyan distintas estrategias empresariales. Santander avanzó junto con YPF en la integración financiera de YPF Digital y la App YPF. Banco Macro adquirió el 50% de Personal Pay, mientras que Galicia y Naranja X quedaron integrados dentro de un mismo grupo financiero. Por otra parte, Supervielle incorporó IOL InvertirOnline a su ecosistema para sumar servicios de inversión a su propuesta bancaria.
Cada operación responde a una lógica diferente. Algunas buscan aprovechar la frecuencia y la cantidad de interacciones que generan determinados negocios; otras aportan infraestructura financiera, capacidad de crédito, administración del riesgo o acceso a inversiones.
Mercado Pago representa uno de los casos donde la frecuencia ocupa un lugar central. La plataforma combina pagos, transferencias, inversiones, crédito, comercio y consumo, con una presencia cotidiana que le permite mantener una relación permanente con sus usuarios.
La disputa también modifica la manera en que se entiende la principalidad. Ya no se trata solamente de acumular productos dentro de una misma entidad, sino de lograr que una mayor cantidad de decisiones financieras y operaciones cotidianas pasen por una determinada plataforma.
En ese contexto, el hábito se convirtió en uno de los activos más buscados por bancos y billeteras. Comprar, pagar, cargar combustible, utilizar servicios, invertir o acceder a financiamiento generan interacciones que permiten construir una relación más frecuente con el usuario.
La competencia, así, avanza hacia una nueva etapa en la que las entidades buscan complementar capacidades propias con activos que ya cuentan con usuarios y hábitos consolidados. La principalidad deja de medirse solamente por la cantidad de productos contratados y empieza a estar vinculada con la frecuencia, la experiencia y el lugar que cada plataforma consigue ocupar en la administración cotidiana del dinero.