Lorenzetti habló del fallo contra Cristina Kirchner, negó una candidatura y pidió ampliar la Corte Suprema
Agencia de Noticias del Interior
POLÍTICA
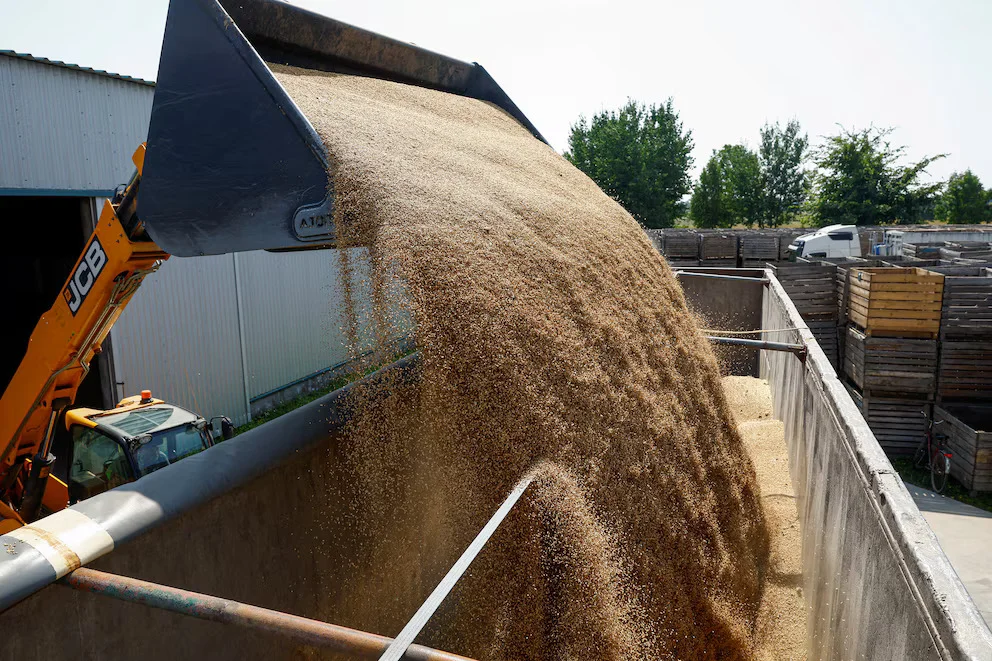
La mejora en los precios de los principales granos y la reducción del costo de la urea permitieron una recuperación del resultado económico de la actividad agrícola durante septiembre. Sin embargo, el peso de los impuestos continúa siendo el componente más importante de la renta generada por una hectárea, ya que el Estado concentra el 58,2% del resultado económico del sector.
El dato surge del Índice FADA, que releva la participación de los impuestos nacionales, provinciales y municipales sobre la renta agrícola. El indicador registró una baja de 3,7 puntos porcentuales respecto de junio, cuando había alcanzado el 61,9%, aunque todavía refleja que más de la mitad del ingreso generado por una hectárea termina destinado al pago de tributos.
La distribución de la renta muestra con claridad cómo se reparte el resultado de la actividad. Del total generado por una hectárea, el 58,2% corresponde al Estado, el 27,3% representa el costo de la tierra y apenas el 14,5% queda como resultado económico para el productor. Este último porcentaje mejoró seis puntos frente a la medición anterior, impulsado principalmente por la evolución favorable de los precios de los cultivos.
Desde FADA señalaron que la reducción del índice no respondió a modificaciones en la estructura tributaria argentina, sino a cambios en el contexto internacional que favorecieron la rentabilidad del sector. El incremento en los valores de los granos y la fuerte baja de la urea, uno de los insumos clave para la producción agrícola, fueron los principales factores que explicaron la mejora.
La presión impositiva continúa mostrando diferencias entre cultivos. En el caso de la soja, el Estado representa el 60,7% de la renta de una hectárea, mientras que en maíz alcanza el 53,8%, en trigo el 55,5% y en girasol el 56,8%. Todos los cultivos registraron una disminución respecto de junio, aunque las mayores mejoras se observaron en trigo, con una reducción de 18,2 puntos porcentuales, y en girasol, donde la caída fue de 8,1 puntos.
El informe atribuye buena parte de este comportamiento al escenario internacional, donde la recuperación de los precios agrícolas estuvo influida por las tensiones geopolíticas entre Rusia y Ucrania y sus efectos sobre la logística y el comercio mundial de granos.
La composición de la carga tributaria también permite observar cuáles son los gravámenes que más inciden sobre la actividad. Los impuestos nacionales no coparticipables representan el 55,6% del total y constituyen el principal componente de la presión fiscal que enfrenta el productor. En este grupo sobresalen los derechos de exportación y el impuesto a los créditos y débitos bancarios.
Los impuestos nacionales coparticipables aportan otro 35,7% del total, principalmente a través del impuesto a las Ganancias y los saldos técnicos de IVA. En tanto, los tributos provinciales explican el 7,8% y los municipales apenas el 0,9%.
La reducción de los derechos de exportación aplicada desde diciembre de 2023 modificó parcialmente esa estructura. Las alícuotas bajaron del 33% al 24% para la soja, del 12% al 8,5% para el maíz, del 12% al 5,5% para el trigo y del 7% al 4,5% para el girasol. Como consecuencia, la participación de los impuestos nacionales no coparticipables alcanzó su nivel más bajo desde junio de 2019 dentro de la serie histórica del índice.
La recuperación de la rentabilidad también estuvo impulsada por la mejora de los mercados. El trigo aumentó 11% frente a junio y quedó 18,7% por encima del mismo mes del año anterior. La soja avanzó 13,5% en el mercado local hasta ubicarse alrededor de los USD 371 por tonelada, mientras que el maíz subió 7,6% respecto del trimestre previo y acumuló un incremento interanual del 10%. El girasol, por su parte, registró una mejora del 20% en el mercado internacional.
El comportamiento de los costos también aportó alivio, especialmente por la fuerte caída del precio de la urea, que descendió de USD 730 por tonelada en junio a USD 570 en septiembre. Esa reducción permitió que para adquirir una tonelada del fertilizante fueran necesarias muchas menos toneladas de maíz o trigo que apenas tres meses antes.
No todos los costos evolucionaron de la misma manera. Los fletes aumentaron 3% en pesos respecto de junio, aunque medidos en dólares retrocedieron 2%. En comparación con septiembre del año anterior, acumulan incrementos del 44% en pesos y del 30% en dólares.
El informe también muestra diferencias entre provincias. La presión tributaria promedio del 58,2% se ubicó en 56,9% en Córdoba, 56,1% en Buenos Aires, 53,9% en Santa Fe, 54,7% en La Pampa, 58,4% en Entre Ríos y 55% en San Luis. FADA aclaró que estos porcentajes no implican necesariamente que una provincia pague más impuestos en términos absolutos, ya que el resultado depende también de los rindes, los precios, los costos, la incidencia del transporte y la estructura impositiva propia de cada jurisdicción.