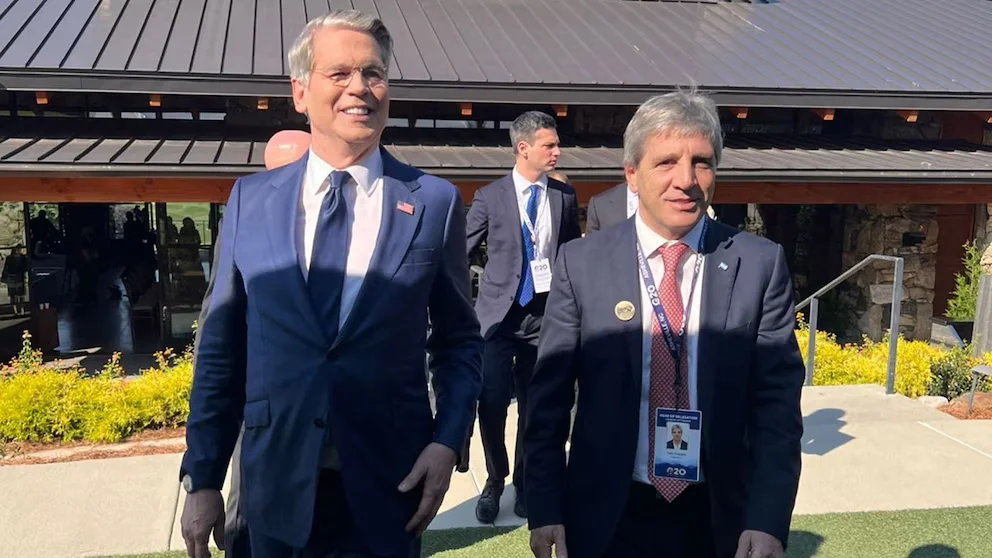
Quirno resaltó los triunfos de los candidatos respaldados por Milei en la región
Agencia de Noticias del Interior
POLÍTICA
El Gobierno deberá afrontar durante octubre una de las agendas de vencimientos más exigentes de los últimos meses, con compromisos que rondarán los $27 billones. La concentración de pagos estará vinculada principalmente con el resultado del canje de letras atadas al dólar que vencían el 30 de septiembre, cuyo grueso fue postergado por un mes.
Los vencimientos estarán distribuidos en dos fechas principales. Según las estimaciones mencionadas en el texto, unos $4,86 billones deberán renovarse el 15 de octubre, mientras que otros $22,13 billones se concentrarán hacia el final del mes. El primer compromiso estará compuesto íntegramente por bonos de tasa fija y las expectativas del mercado apuntan a que el Ministerio de Economía podrá refinanciar ese monto sin mayores dificultades.
La situación será diferente hacia fin de octubre debido al volumen y a la composición de los instrumentos que deberán ser renovados. De los $22,13 billones previstos, unos $6,3 billones corresponderán a títulos ajustados por CER, $8,15 billones a instrumentos dólar linked y $7,68 billones a Boncap y Lecap.
Por la magnitud de esos vencimientos, las expectativas del mercado apuntan a que la Secretaría de Finanzas podría volver a convocar a los tenedores para realizar un canje. El objetivo sería distribuir los compromisos en el tiempo y reducir la presión financiera concentrada en la segunda mitad del mes.
El escenario de la deuda en pesos, además, no estará aislado de lo que ocurra en los mercados internacionales. Aunque la operatoria de los títulos en moneda local se desarrolla principalmente dentro del mercado argentino, los movimientos externos tienen impacto sobre las curvas de rendimiento y las condiciones de financiamiento.
En ese contexto, el Ministerio de Economía suspendió las colocaciones del Bonar 29. El Tesoro todavía dispone de un remanente cercano a los 800 millones de dólares para completar el cupo previsto, pero avanzar con nuevas emisiones implicaría convalidar tasas superiores al 10% anual en dólares. Ese nivel de financiamiento supondría un costo político que el ministro de Economía, Luis Caputo, no estaría dispuesto a asumir.
La situación internacional continuó siendo desfavorable para los mercados emergentes. La tasa a diez años de los bonos del Tesoro de Estados Unidos se ubicó por encima del 5,2%, mientras el dólar mantuvo una tendencia de apreciación. Históricamente, movimientos externos de esa magnitud tuvieron efectos negativos sobre los activos argentinos.
Sin embargo, el escenario local presentó algunos elementos diferentes. El texto destaca la existencia de un ancla fiscal considerada robusta y de un flujo sostenido de dólares, factores que permitirían limitar el impacto de los shocks internacionales principalmente sobre el riesgo país y la valuación de los activos financieros.
Durante el cierre del mes, los bonos ajustados por CER y los instrumentos duales CER/TAMAR concentraron la atención del mercado. Parte de la recuperación estuvo vinculada con que habían sido los activos más castigados durante las semanas anteriores. A esto se sumaron mayores expectativas de inflación derivadas de los aumentos en los combustibles, las perspectivas de nuevas modificaciones de precios, los servicios públicos y algunos relevamientos de alta frecuencia sobre alimentos y bebidas.
Los bonos CER registraron una suba promedio del 0,8% semanal, con los mayores avances concentrados en instrumentos con vencimientos durante el primer semestre de 2027. Al mismo tiempo, la inflación breakeven pasó a descontar una inflación promedio del 2,12% para septiembre y octubre y del 1,85% para los períodos posteriores.