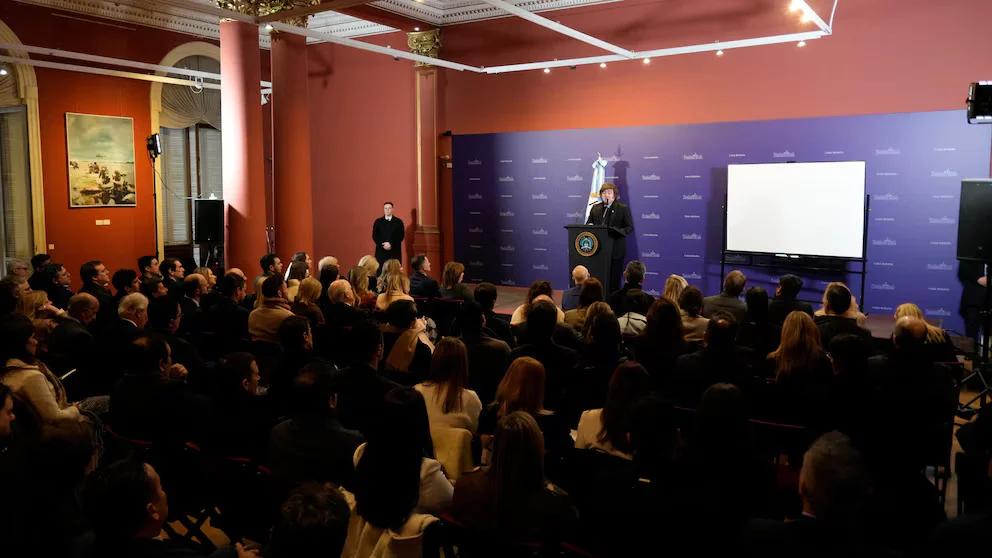
Milei alineó a su bloque y reforzó la estrategia oficial antes del envío de proyectos al Congreso
Agencia de Noticias del Interior
POLÍTICA
El acceso a la vivienda propia continúa siendo uno de los principales desafíos para las familias argentinas y golpea con particular fuerza a los sectores jóvenes. La demanda habitacional acumulada se estima en alrededor de 2,5 millones de nuevas unidades, mientras el mercado inmobiliario intenta encontrar mecanismos que permitan transformar la recuperación del crédito hipotecario en una herramienta de alcance masivo.
En ese escenario, la primera licitación de recursos del Fondo de Garantía de Sustentabilidad destinada a respaldar nuevos créditos hipotecarios UVA generó expectativas entre bancos, especialistas y actores del sector. La operación permitió colocar $200.000 millones entre 13 entidades financieras, sobre un total de 18 bancos participantes y 42 ofertas presentadas.
El monto adjudicado representó el 78% de los $258.640 millones ofrecidos. La mayor parte de los fondos quedó concentrada en el tramo de mayor duración: el 82% correspondió a colocaciones a cinco años, con una tasa promedio de 4,94% por encima de la evolución de la UVA. El 18% restante se asignó a un plazo de un año, con un margen de 2,67% más UVA.
La importancia de esta herramienta excede la cifra inicial. Para el sector financiero, la continuidad del fondeo aparece como una condición indispensable para que el crédito hipotecario deje de ser una alternativa ocasional y pueda convertirse nuevamente en una opción previsible para las familias.
Uno de los principales obstáculos se encuentra en la distancia entre los ingresos de los hogares, el valor de las propiedades y las condiciones necesarias para acceder a un préstamo. Actualmente, buena parte de las operaciones financiadas se concentra en viviendas usadas, mientras que las unidades nuevas y los proyectos en construcción presentan valores superiores y plazos que dificultan que una familia pueda trasladar el crédito al momento de la adquisición.
Los datos sobre el mercado del Área Metropolitana de Buenos Aires muestran, sin embargo, una demanda potencial considerable. Una investigación sectorial determinó que el 31% de los hogares inquilinos del AMBA estaría en condiciones de acceder a un crédito hipotecario bajo los requisitos y tasas vigentes. Ese universo alcanza a unos 1,13 millones de hogares con capacidad de pago.
Cuando se considera exclusivamente a los inquilinos formales que superan los ingresos mínimos exigidos por los bancos, el número se reduce a aproximadamente 556.000 hogares. Aun así, la cifra representa un mercado potencial muy superior a las líneas hipotecarias que actualmente podrían otorgarse.
La situación plantea una paradoja: existe una cantidad significativa de familias que ya destinan una parte importante de sus ingresos al alquiler, pero no encuentran una vía de financiamiento que les permita transformar ese esfuerzo mensual en la adquisición de una vivienda.
Por eso, el desafío no pasa solamente por aumentar el volumen de préstamos, sino también por generar instrumentos que aseguren su continuidad. Entre las alternativas planteadas aparecen la securitización, el desarrollo del financiamiento no bancario y la recuperación de mecanismos de hipoteca privada.
La expectativa del sector es que la estabilidad del crédito permita ampliar progresivamente la cantidad de operaciones, estimular la construcción y generar un círculo de financiamiento más amplio. Si esa tendencia logra consolidarse, el impacto potencial en el AMBA podría superar el millón de viviendas, aunque para alcanzar ese resultado será necesario sostener las condiciones financieras y ampliar la oferta inmobiliaria.
La primera licitación constituye, en ese sentido, un punto de partida. El desafío será convertir una operación financiera puntual en un sistema estable, capaz de acompañar durante varios años a quienes hoy alquilan y buscan acceder por primera vez a una vivienda propia.