Revocan una prescripción y ordenan continuar un juicio contra una aseguradora por un vehículo declarado destrucción total
JUDICIALES Ricardo ZIMERMAN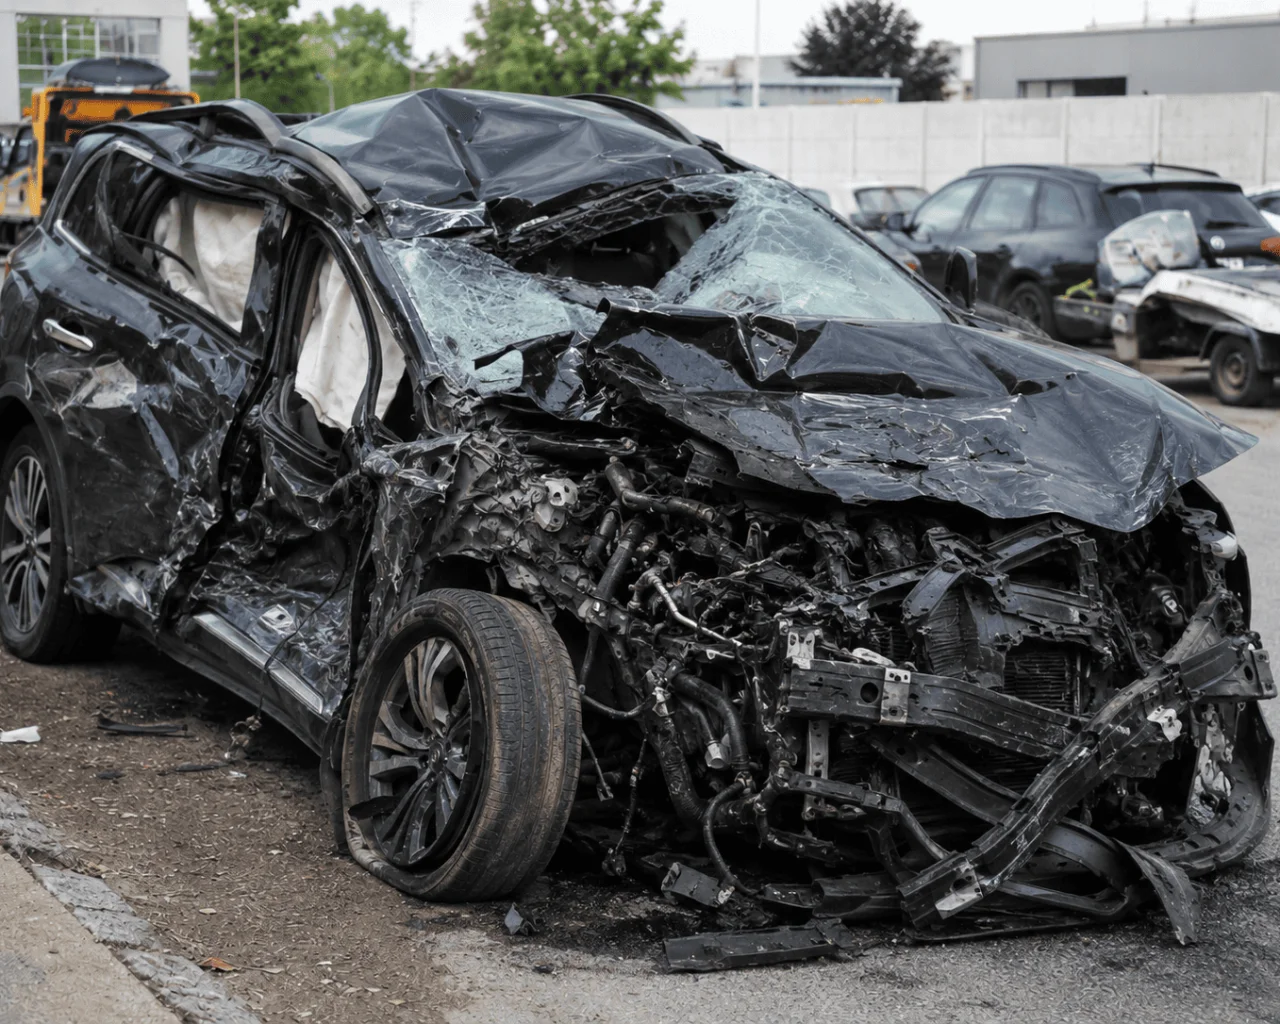
La Sala II de la Cámara Segunda de Apelación en lo Civil y Comercial de La Plata revocó una sentencia que había declarado prescripta la acción iniciada por un asegurado contra Federación Patronal Seguros por el incumplimiento del trámite indemnizatorio de un vehículo declarado destrucción total. El tribunal resolvió que la demanda fue promovida dentro del plazo legal y ordenó la continuidad del proceso, aunque aclaró que ello no implica un reconocimiento del derecho a percibir la indemnización reclamada.
El conflicto se originó en marzo de 2020, cuando la aseguradora retiró del domicilio del asegurado un automóvil Renault Koleos que había sido denunciado como destrucción total. Desde ese momento, el rodado permaneció bajo la custodia de la compañía, que no requirió documentación complementaria, no intimó al cliente para gestionar la baja registral del vehículo ni emitió una decisión expresa respecto del siniestro.
En primera instancia, el reclamo fue rechazado al considerarse que la acción había prescripto conforme al plazo anual previsto por la Ley de Seguros. El juzgado entendió que ese plazo debía computarse desde el retiro del automóvil y atribuyó al asegurado la falta de impulso del trámite administrativo.
Al revisar el caso, los camaristas Leandro Adrián Banegas y Hugo Adrián Rondina observaron diversas inconsistencias en la sentencia apelada. Entre ellas, señalaron que el fallo rechazó un planteo de inconstitucionalidad que nunca había sido formulado, atribuyó argumentos inexistentes al demandante e incluso hizo referencia a un acoplado reconstruido, pese a que el litigio se encontraba vinculado exclusivamente con un automóvil.
Según el tribunal, esas deficiencias debilitaban la fundamentación de la resolución y evidenciaban que no se había realizado un adecuado análisis de las circunstancias particulares del expediente.
Respecto de la prescripción, la Cámara coincidió en que resultaba aplicable el plazo anual previsto en la legislación especial, aunque consideró que la cuestión central consistía en determinar desde cuándo debía comenzar a computarse ese término.
Los jueces destacaron que la aseguradora inspeccionó el vehículo, asumió su guarda y, pese a ello, permaneció durante años sin informar al asegurado sobre eventuales requisitos pendientes ni requerir la documentación necesaria para completar el trámite. Esa conducta fue analizada a la luz del principio de buena fe contractual y del deber de información previsto en la Ley de Defensa del Consumidor.
Para el tribunal, admitir la prescripción en esas condiciones habría significado favorecer a la parte con mayor capacidad técnica y profesional dentro de la relación contractual. En consecuencia, fijó como punto de inicio del plazo anual la primera comunicación expresa remitida por la aseguradora, fechada el 25 de junio de 2025.
Al computar el plazo desde ese momento, la Cámara concluyó que la demanda había sido presentada oportunamente, rechazó la excepción de prescripción y ordenó que el expediente continúe su trámite ante otro magistrado. Asimismo, aclaró que la decisión responde a las circunstancias particulares del caso y no constituye un criterio automáticamente aplicable a todos los litigios vinculados con contratos de seguro.
ÚLTIMAS NOTICIAS
Te puede interesar
Adorni enfrenta una semana clave para responder a la Justicia por su patrimonio
Agencia de Noticias del Interior
JUDICIALES

Lo más visto