Milei atribuyó el giro sobre Malvinas a un cambio internacional y acelera una nueva ofensiva legislativa
Agencia de Noticias del Interior
POLÍTICA
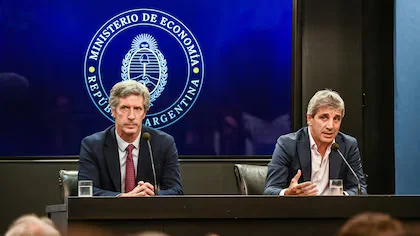
El proyecto de Presupuesto 2027 presentado por el Gobierno define una estrategia de financiamiento que combina deuda en el mercado local, emisiones de títulos en dólares bajo legislación argentina y aportes de organismos multilaterales, mientras preserva la posibilidad de volver a los mercados internacionales si mejoran las condiciones financieras. Aunque la iniciativa habilita emisiones bajo jurisdicción extranjera, no incorpora una colocación concreta de bonos Globales dentro del programa financiero previsto para el próximo año.
El esquema oficial se construye sobre un contexto internacional que el propio Gobierno describe como más desafiante para acceder al financiamiento externo. Entre los factores mencionados figuran la persistencia del conflicto entre Estados Unidos e Irán, la volatilidad en los mercados energéticos y el incremento de los rendimientos de los bonos del Tesoro estadounidense, variables que elevaron el costo potencial de nuevas emisiones soberanas.
En el plano fiscal, el proyecto mantiene como objetivo un superávit primario equivalente al 1,3% del Producto Interno Bruto antes del pago de intereses. Al mismo tiempo, el programa financiero contempla vencimientos por USD 24.900 millones durante 2027, con una fuerte concentración de obligaciones en manos de acreedores privados, lo que obliga al Tesoro a diversificar sus fuentes de financiamiento.
Uno de los puntos centrales del texto aparece en el artículo 42, que autoriza que hasta el 18% del total destinado a títulos públicos pueda emitirse en moneda y bajo jurisdicción extranjera. De acuerdo con distintas estimaciones, ese límite equivale a unos USD 33.700 millones. Sin embargo, la autorización funciona como una herramienta disponible y no como un compromiso de emisión inmediata.
La ausencia de una colocación específica de bonos Globales dentro del cuadro de fuentes financieras refleja la prudencia del Ejecutivo frente al actual escenario internacional. En cambio, el programa concentra el financiamiento en los BONARes, títulos soberanos denominados en dólares pero emitidos bajo legislación local.
El Presupuesto proyecta emisiones de BONARes por $19,1 billones, cifra que distintas consultoras ubican entre USD 11.000 millones y USD 12.600 millones según el tipo de cambio utilizado en cada cálculo. Esa previsión supera incluso algunas estimaciones oficiales difundidas semanas antes y consolida el protagonismo del mercado doméstico como principal fuente de recursos en dólares.
Además de los BONARes, el programa incluye emisiones de BONCERes, BONCAPs y LECAPs como parte de la estrategia destinada a cubrir las necesidades financieras del Tesoro durante el próximo ejercicio.
Otro componente relevante del esquema corresponde al financiamiento de organismos multilaterales. El proyecto incorpora aproximadamente USD 6.270 millones provenientes del Fondo Monetario Internacional, el Banco Interamericano de Desarrollo y el Banco Internacional de Reconstrucción y Fomento.
El mensaje presupuestario sostiene que estos préstamos, junto con créditos bilaterales y financiamiento bancario respaldado por organismos internacionales, pueden ofrecer costos inferiores a los de una emisión soberana en los mercados internacionales, razón por la cual ocupan un lugar destacado dentro del programa financiero.
La estrategia también busca profundizar el trabajo realizado durante 2026 para extender los plazos de vencimiento de la deuda en pesos. Según el documento oficial, la proporción de deuda con privados que vence después de octubre de 2027 pasó del 15% al 45%, resultado de conversiones y canjes voluntarios que permitieron desplazar compromisos más allá del período electoral.
El Gobierno considera que ese reordenamiento mejora el perfil temporal de los pagos y contribuye a reducir las presiones financieras de corto plazo.
Como respaldo adicional, el Presupuesto destaca el fortalecimiento del colchón de liquidez del Tesoro. Las reservas en pesos y dólares depositadas en el Banco Central crecieron desde un equivalente a USD 1.700 millones a comienzos de 2026 hasta aproximadamente USD 8.200 millones, recursos que podrían utilizarse para afrontar futuros vencimientos.
Pese a ello, el documento reconoce que un regreso pleno al mercado internacional dependerá de una reducción del riesgo soberano y de una mejora en las tasas internacionales. Con un riesgo país cercano a los 508 puntos y rendimientos superiores al 5% en los bonos del Tesoro estadounidense, el Gobierno optó por mantener abierta la puerta de las emisiones externas sin convertirlas, por ahora, en una pieza central de su programa financiero para 2027.