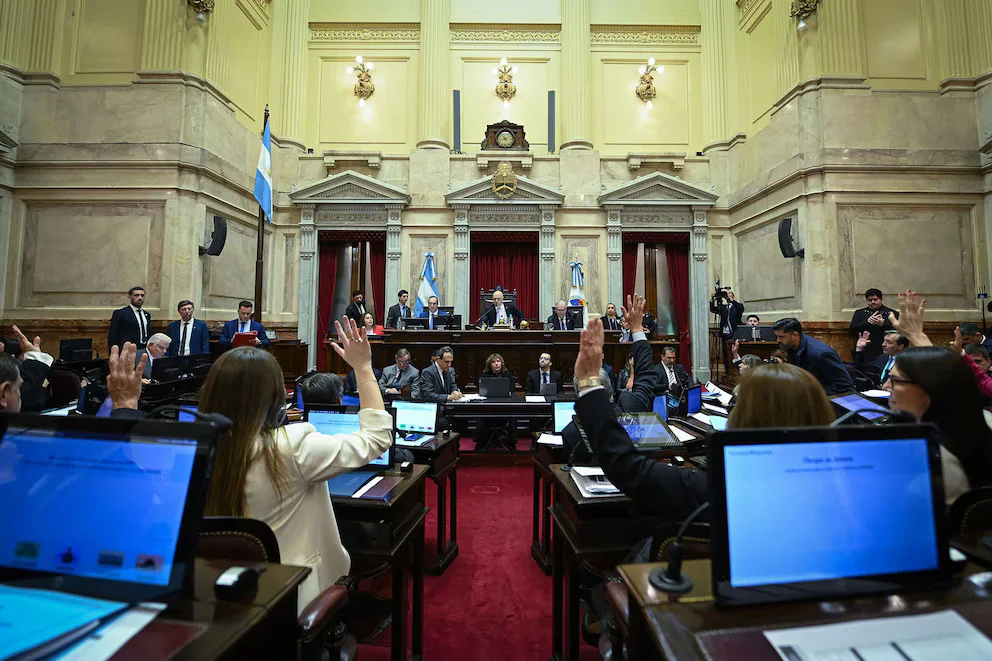
El Senado dio media sanción a la nueva ley de biocombustibles y elevó los cortes obligatorios de mezclas
Agencia de Noticias del Interior
POLÍTICA
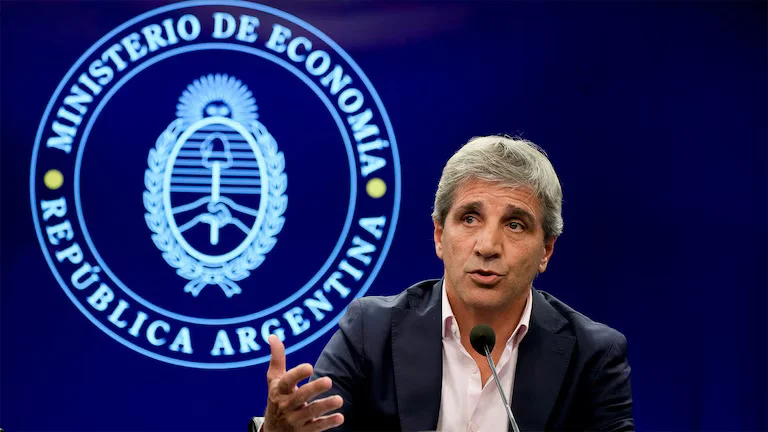
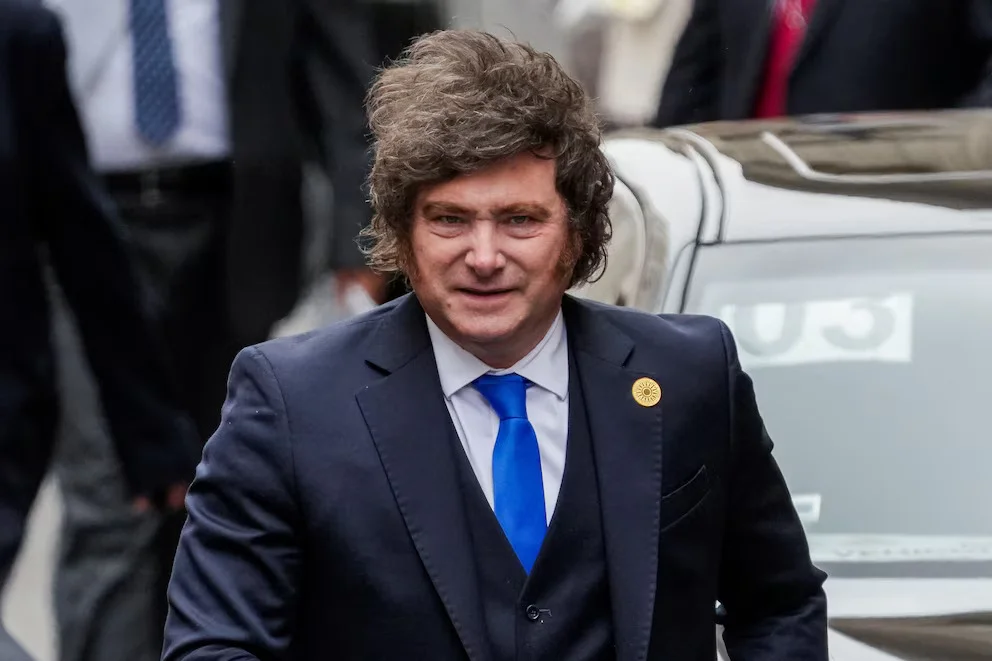
El Senado convirtió en ley este jueves el proyecto denominado Inocencia Fiscal II, una iniciativa impulsada por el gobierno de Javier Milei con el objetivo de incentivar que los ahorristas vuelquen al sistema financiero los dólares que permanecen fuera del circuito formal y, con ello, fortalecer la actividad económica y el mercado de capitales.
La norma representa una actualización del régimen vigente desde fines del año pasado, luego de que distintos sectores advirtieran que la redacción original generaba incertidumbre entre los contribuyentes. A partir de esas observaciones, el equipo económico introdujo cambios orientados a brindar mayor seguridad jurídica y reducir los obstáculos para quienes decidan regularizar fondos.
Uno de los cambios centrales es la redefinición del concepto de "discrepancia significativa", un punto clave para determinar cuándo un contribuyente puede perder los beneficios del régimen. La nueva ley elimina situaciones consideradas excesivamente restrictivas, como aquellas en las que diferencias mínimas podían derivar en cuestionamientos fiscales. Además, establece un umbral mínimo por debajo del cual determinadas diferencias no serán consideradas relevantes, aunque persiste una cuestión que deberá resolver la reglamentación: definir qué parámetro temporal se utilizará para calcular ese límite.
Otra modificación importante incorpora la posibilidad de rectificar declaraciones juradas y regularizar pagos sin perder los beneficios previstos por la ley. Si ARCA realiza una liquidación administrativa o una determinación de oficio, el contribuyente dispondrá de 15 días hábiles para corregir su declaración y cancelar o regularizar el saldo correspondiente. El objetivo es otorgar un margen razonable para responder antes de quedar excluido del régimen.
El nuevo texto también limita el uso de presunciones fiscales para acreditar discrepancias hasta el 31 de diciembre de 2027. A diferencia del esquema anterior, varios de los indicios previstos por la legislación tributaria ya no podrán utilizarse como prueba exclusiva para impugnar el beneficio, sino que deberán estar respaldados por información declarada por el contribuyente o disponible en los sistemas del organismo recaudador.
En paralelo, la ley incorpora expresamente que la carga de la prueba recaerá sobre ARCA. Esto significa que será el organismo el que deberá demostrar la existencia de una discrepancia significativa utilizando la información declarada o la obtenida de terceros, otorgando rango legal a un criterio que hasta ahora figuraba únicamente en la reglamentación.
Otro aspecto relevante se refiere al Impuesto sobre los Bienes Personales. La reforma establece que los fondos utilizados bajo este régimen se incorporarán al patrimonio del contribuyente en el momento en que se concrete la operación, evitando que puedan ser imputados automáticamente a ejercicios anteriores, una situación que había generado controversias bajo la normativa previa.
Especialistas tributarios consideran que la ley incorpora varias de las correcciones que la práctica venía reclamando. Entre ellas destacan la eliminación de determinados límites de acceso, la incorporación de un piso para definir las discrepancias relevantes, la posibilidad de corregir declaraciones sin perder beneficios y una mayor protección frente al uso de presunciones fiscales.
No obstante, todavía quedan aspectos pendientes que deberán ser precisados mediante la reglamentación. Entre ellos aparecen el tratamiento de determinados ajustes tributarios y la definición del cálculo del umbral vinculado al Monto Objetivo de Punibilidad, un elemento que podría modificar significativamente el alcance práctico del régimen.
Con la sanción definitiva, el Gobierno apuesta a que un marco con mayores garantías incentive la incorporación de ahorros informales al sistema formal. Sin embargo, el alcance real de la medida dependerá tanto de la implementación de la reglamentación como de la confianza que genere entre los contribuyentes respecto de la estabilidad económica y del mantenimiento de la política tributaria en los próximos años.