León XIV reclamó una economía al servicio de las personas, advirtió sobre la corrupción y pidió límites al poder político
Agencia de Noticias del Interior
POLÍTICA09 de noviembre de 2026
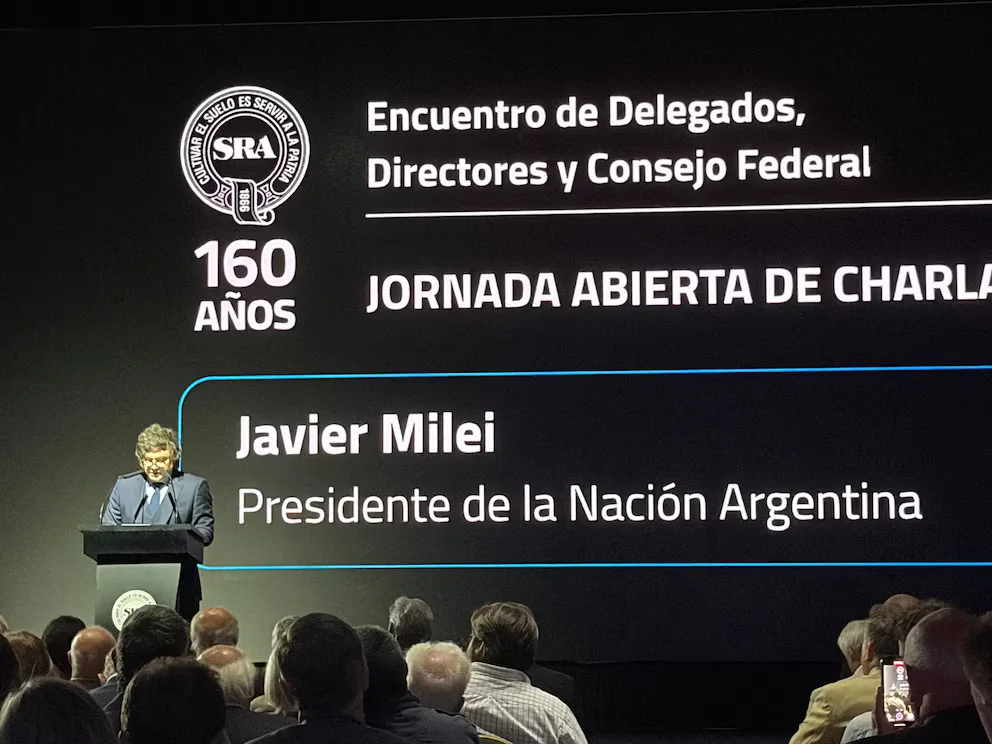
Javier Milei volvió a dejar en claro que no está dispuesto a modificar los fundamentos de su programa económico para acelerar la recuperación de la actividad. Durante el acto por los 160 años de la Sociedad Rural Argentina, el Presidente rechazó cualquier posibilidad de flexibilizar la política monetaria y advirtió que hacerlo equivaldría a «tirarle nafta al fuego» de la inflación. La definición ratificó la prioridad que la Casa Rosada le asigna al control de los pesos en circulación, incluso cuando los indicadores de crecimiento muestran un escenario cada vez más complicado.
La posición presidencial se sostiene sobre una premisa central del pensamiento económico que Milei reivindica: la inflación es siempre y en todo lugar un fenómeno monetario. Desde esa perspectiva, cualquier expansión de la cantidad de dinero representa un riesgo para la estabilidad de los precios y, por lo tanto, el Gobierno considera que estimular la economía mediante una mayor emisión monetaria sería contraproducente. El problema es que esa estrategia convive con un nivel de actividad que perdió dinamismo y con proyecciones privadas que anticipan un crecimiento anual cercano o incluso inferior al 1%.
El diagnóstico monetario encuentra respaldo en los últimos movimientos del Banco Central, que continúa concentrado en impedir que los excedentes de pesos se trasladen al mercado cambiario o presionen sobre los precios. Para conseguirlo, mantiene controlada la oferta de base monetaria y cuenta con la colaboración del Tesoro, que utiliza instrumentos de deuda con rendimientos atractivos para renovar más del 100% de los vencimientos. De esa manera, el Gobierno procura absorber los pesos disponibles y evitar que se transformen en una fuente adicional de inestabilidad.
Los números muestran la intensidad del proceso. Al 29 de octubre, la base monetaria registraba una contracción real del 13,3% interanual. La reducción fue todavía más pronunciada en los depósitos de las entidades financieras en el Banco Central, correspondientes al efectivo mínimo, que retrocedieron 22,1% en términos reales. El circulante, por su parte, disminuyó un 7% real respecto del mismo período del año anterior.
Sin embargo, la etapa de mayor restricción monetaria parece haber quedado atrás. Después de alcanzar un piso a mediados de año, la base monetaria comenzó a mostrar una recuperación moderada. Entre el 22 de mayo y el 29 de octubre aumentó un 2,5% real, mientras que el circulante creció 3,2% y el efectivo mínimo avanzó 1,3%. La evolución indica que el ajuste más severo perdió intensidad, aunque todavía no existe una modificación sustancial de la orientación general del programa.
Durante ese período, el principal factor de expansión monetaria fueron las compras de divisas realizadas por el Banco Central al sector privado, equivalentes a 10,2 billones de pesos. En sentido contrario, la autoridad monetaria absorbió parte de esos recursos mediante la venta de títulos públicos de su cartera y operaciones de pases pasivos por unos cinco billones de pesos. Las transacciones cambiarias con el sector público tuvieron un efecto prácticamente neutro, debido a que las compras se realizaron utilizando depósitos previamente constituidos en la propia entidad.
El comportamiento del crédito y de los depósitos también refleja las dificultades que atraviesa la economía. Los depósitos privados en pesos disminuyeron 1,2% real interanual, principalmente por la caída del 9,5% en las colocaciones transaccionales. En contraste, los plazos fijos aumentaron 5,8%. Los préstamos al sector privado retrocedieron 1,1% real anual, con una contracción particularmente marcada en los créditos destinados al consumo, que representan el 49,5% del total y están afectados por el incremento de la morosidad.
El financiamiento a las empresas y otras líneas de crédito mostraron un comportamiento diferente. Desde el 22 de mayo, el conjunto de los préstamos comenzó a recuperarse y acumuló un crecimiento real del 0,9%, impulsado principalmente por los créditos comerciales, hipotecarios y prendarios. En los últimos 30 días, la recuperación alcanzó el 0,2% real mensual. Son señales de cierta estabilización, aunque todavía insuficientes para hablar de una reactivación generalizada.
Las tasas de interés en pesos permanecieron relativamente estables. Las pasivas se ubicaron entre 1,6% y 1,8% de tasa efectiva mensual, mientras que las activas continuaron siendo positivas en términos reales y considerablemente superiores a la depreciación cambiaria. El dólar oficial acumuló hasta el 29 de octubre una suba nominal del 5,3%, a un promedio mensual del 0,55%, un ritmo inferior al incremento de los precios.
La principal incógnita del programa sigue siendo cuándo comenzará a reflejarse el esfuerzo monetario en una reducción más contundente de la inflación. En julio de 2025, con el inicio de la segunda fase del esquema económico, Luis Caputo había anticipado que la decisión de dejar de emitir pesos tendría un efecto determinante sobre la evolución de los precios. Meses después, Milei sostuvo que los resultados podían demorar hasta 26 meses y proyectó que la inflación mensual comenzaría con un cero adelante en agosto de 2026.
Esa expectativa todavía no se materializó. La inflación interanual permaneció dentro de una franja relativamente estrecha, entre el 33,5% de agosto de 2025 y el 33,3% de septiembre de 2026, con un mínimo del 31,3% en octubre del año pasado y un máximo del 33,8% en julio último. Mientras tanto, el crecimiento económico perdió fuerza y las proyecciones privadas redujeron considerablemente sus expectativas.
El Gobierno sostiene que las dificultades responden, en buena medida, al cambio de las condiciones internacionales. Otros economistas, en cambio, encuentran en la dureza monetaria una de las explicaciones centrales del estancamiento. El dilema para Milei es cada vez más evidente: mantener sin modificaciones una estrategia que todavía no consiguió quebrar definitivamente la resistencia de la inflación o reconocer que el costo de la restricción sobre la actividad también merece formar parte de la discusión económica. Por ahora, el Presidente no parece dispuesto a revisar sus convicciones. El riesgo es que la estabilidad monetaria termine convirtiéndose en un objetivo que avance mucho más rápido que la recuperación que necesita la economía.