Barrionuevo impulsa una ofensiva judicial contra el Gobierno por $688.000 millones destinados a las obras sociales
Agencia de Noticias del Interior
POLÍTICA
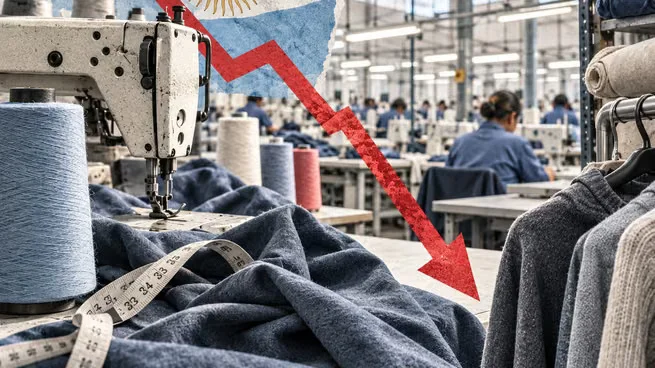
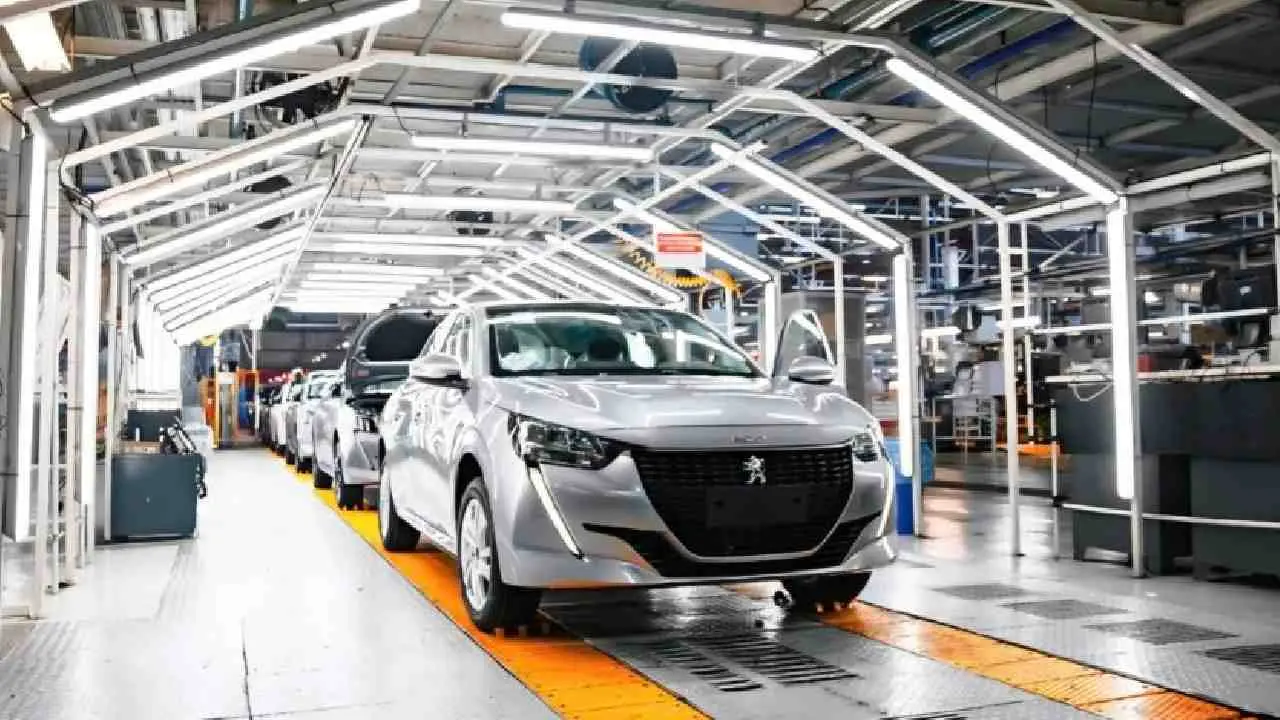
La recuperación de la actividad manufacturera continúa siendo uno de los principales desafíos de la economía argentina. Con fuertes diferencias entre las distintas ramas productivas, la industria mantiene un balance negativo frente a los niveles registrados en años anteriores, con sectores que acumulan derrumbes cercanos al 40% y una mejora que todavía no logra extenderse al conjunto de las fábricas.
Durante el primer semestre de 2026, la producción industrial registró una contracción del 12% en comparación con el mismo período de 2023, según un relevamiento de la Unión Industrial de la Provincia de Buenos Aires (UIPBA). Los rubros vinculados con el calzado, los textiles y la fabricación de maquinaria y equipos aparecen entre los más perjudicados por el deterioro de la actividad.
Los indicadores más recientes de la Unión Industrial Argentina (UIA) también reflejan las dificultades para consolidar una recuperación. De acuerdo con las estimaciones preliminares de su Centro de Estudios, la producción manufacturera cayó un 3,4% interanual en septiembre y registró una baja mensual desestacionalizada del 0,2%.
Con estos resultados, la industria acumuló una contracción del 2,8% durante los primeros nueve meses de 2026 frente al mismo período del año anterior. Además, el nivel de producción permanece aproximadamente un 11% por debajo de los registros de 2022 y 2023, una diferencia que evidencia la magnitud de las dificultades que atraviesa el sector.
El calzado, los textiles y la maquinaria, entre los más afectados
El deterioro más pronunciado desde 2023 se observa en la industria del calzado y sus partes. Según la UIPBA, este rubro sufrió una caída del 38,8% durante el primer semestre de 2026 frente al mismo período de tres años atrás.
La contracción también alcanzó a otras actividades relacionadas con la indumentaria. La producción de curtido y artículos de cuero retrocedió un 33,2%, mientras que la fabricación de prendas de vestir disminuyó un 13,7%. En conjunto, el segmento de prendas de vestir, cuero y calzado registró una baja del 22%.
La industria textil presentó un retroceso del 34%, mientras que la fabricación de maquinaria y equipo cayó un 33,4%. En tanto, la producción de otros equipos e instrumentos se redujo un 30%.
Los datos de septiembre muestran que las dificultades persisten en varias de estas ramas. La fabricación de otros equipos e instrumentos eléctricos registró una caída interanual del 26%, seguida por maquinaria y equipo, con una contracción del 24%, principalmente por el menor dinamismo de la maquinaria agrícola.
También se verificaron retrocesos en prendas de vestir, cuero y calzado, con una baja del 15%; productos de metal, con un 10%; y productos textiles, con un 9%.
Las actividades que lograron crecer
Pese al panorama mayoritariamente negativo, algunas ramas manufactureras consiguieron mejorar sus niveles de producción respecto de 2023. La fabricación de otros equipos de transporte encabezó las subas, con un crecimiento del 12,9% durante el primer semestre de 2026 frente al mismo período de tres años atrás.
La refinación de petróleo ocupó el segundo lugar, con un avance del 7,9%, mientras que la elaboración de productos de tabaco aumentó un 6,8%.
Los registros mensuales de septiembre también mostraron avances en determinadas actividades. La producción de otros equipos de transporte creció un 13% respecto de agosto, impulsada principalmente por la fabricación de motocicletas. La refinación de petróleo avanzó un 5% y la industria química mejoró un 4%, favorecida por la producción de productos fitosanitarios.
Por su parte, las industrias de madera y papel registraron una suba mensual del 2%, aunque su producción todavía se encuentra un 10,5% por debajo de los niveles de 2022.
Una recuperación que todavía no alcanza al conjunto
La evolución de septiembre expone una situación heterogénea. De los 16 sectores relevados por la UIA, diez incrementaron su producción respecto de agosto. Sin embargo, once ramas manufactureras registraron caídas en la comparación interanual.
La diferencia entre ambos indicadores muestra que los avances mensuales no necesariamente implican una recuperación sostenida. Desde la entidad industrial advirtieron que parte de las mejoras responde a bases de comparación reducidas, mientras la actividad permanece lejos de los niveles alcanzados en años anteriores.
Así, la industria argentina continúa mostrando un desempeño desigual, con algunas actividades que consiguen avanzar y otras que todavía enfrentan retrocesos significativos. La persistencia de las caídas interanuales y la distancia respecto de los registros de 2022 y 2023 reflejan que la recuperación productiva aún no se ha consolidado.