La morosidad de los créditos familiares bajó por segundo mes consecutivo, pero sigue muy por encima de los niveles de hace un año
ECONOMÍA21 de noviembre de 2026 Agencia de Noticias del Interior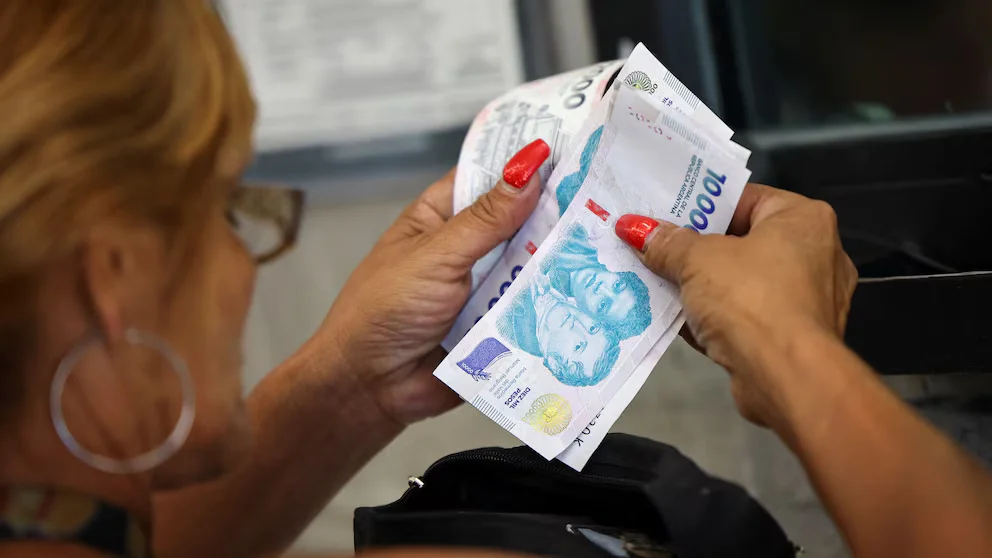
- La mora de los préstamos familiares cayó al 12,20% en septiembre, segundo descenso mensual consecutivo.
- Los créditos personales registraron la mayor irregularidad entre las principales líneas, con un 16,6%.
- Las tarjetas de crédito alcanzaron una mora del 11,2%, mientras que los hipotecarios registraron el 1,6%.
- La irregularidad del crédito privado descendió al 7,50%, impulsada por la reducción de los saldos impagos.
- Las refinanciaciones representaron el 3,9% del financiamiento familiar y alcanzaron los 2,9 billones de pesos.
- El crédito empresarial registró una mora del 3,82%, mientras continúa el estancamiento del financiamiento en moneda local.
La irregularidad en el pago de los préstamos bancarios destinados a las familias registró una nueva disminución durante septiembre y permitió una mejora en los indicadores generales del sistema financiero. Sin embargo, pese a la reducción mensual, el nivel de incumplimiento continúa elevado en comparación con el mismo período del año pasado, especialmente en los créditos personales y las tarjetas de crédito, dos de las principales modalidades de financiamiento utilizadas por los hogares.
De acuerdo con el último informe del Banco Central de la República Argentina (BCRA), la mora de los préstamos a las familias se ubicó en el 12,20% al cierre del tercer trimestre. El indicador experimentó una caída de 0,61 puntos porcentuales respecto de agosto, lo que representó el segundo retroceso mensual consecutivo. No obstante, todavía se encuentra 4,9 puntos porcentuales por encima del registro de septiembre del año anterior.
La mejora estuvo vinculada con dos movimientos simultáneos: una reducción real del 4,03% en el saldo de los préstamos que se encontraban en situación irregular y un incremento del 0,74% en el financiamiento total destinado a los hogares. De esta manera, la disminución de los créditos impagos tuvo un impacto significativo en la evolución de la cartera general del sector privado.
Al desagregar los indicadores por tipo de financiamiento, los préstamos personales exhibieron el mayor nivel de irregularidad entre las principales líneas de crédito, con una mora del 16,6%. En segundo lugar quedaron las tarjetas de crédito, con el 11,2%, mientras que los préstamos con garantía prendaria registraron un 7,8%.
Los créditos hipotecarios presentaron una situación considerablemente más favorable, con una irregularidad del 1,6%. En tanto, la categoría denominada Otros alcanzó el 39,3%, aunque corresponde a un segmento específico de operaciones y no representa el comportamiento general de los préstamos familiares.
El Banco Central advirtió que parte de la reducción observada también estuvo relacionada con decisiones contables y financieras de determinadas entidades, que trasladaron préstamos irregulares a partidas fuera de balance. A esto se sumó el crecimiento de las refinanciaciones, un mecanismo que permitió reorganizar compromisos de pago y modificar la composición de las carteras bancarias.
En septiembre, los créditos refinanciados representaron el 3,9% del financiamiento total a las familias, un porcentaje muy superior al promedio de la última década, que se ubicó en el 1%. Además, las refinanciaciones de préstamos que ya estaban en situación irregular alcanzaron aproximadamente el 24,1% de esa cartera, frente al promedio histórico del 16%.
La evolución del conjunto del crédito privado también mostró una mejora. El índice de irregularidad descendió 0,25 puntos porcentuales durante septiembre y quedó en el 7,50%. La reducción respondió a una caída real del 2,58% en los saldos impagos, la primera desde abril de 2024, mientras que el financiamiento total al sector privado aumentó un 0,67% en términos reales.
Otro indicador favorable fue la probabilidad estimada de incumplimiento de los préstamos privados, que continuó retrocediendo hasta ubicarse en el 2%. La mejora alcanzó a los distintos grupos de entidades financieras y también se reflejó en las doce principales instituciones por participación en el financiamiento a los hogares.
En el segmento empresarial, en cambio, la evolución fue diferente. La mora de los préstamos a compañías se ubicó en el 3,82%, apenas 0,02 puntos porcentuales por encima de agosto. Aunque el incremento mensual fue reducido, el indicador superó en 2,2 puntos porcentuales el registro de septiembre del año anterior.
Un dato adicional que despertó atención fue la evolución de los préstamos clasificados en Situación 2, que comprende atrasos de hasta 90 días y todavía no integra la cartera considerada irregular. En septiembre, esa categoría descendió al 2,52% para familias y empresas en conjunto, el nivel más bajo en más de un año.
Las refinanciaciones, sin embargo, continuaron creciendo. El saldo reorganizado alcanzó el 3,9% del crédito familiar y el 0,9% del financiamiento empresarial, ambos porcentajes en niveles máximos. En el caso de los hogares, la deuda refinanciada ya llegaba a los 2,9 billones de pesos.
Finalmente, durante octubre los préstamos en pesos crecieron un 0,9% real entre el 23 de septiembre y el 23 de octubre. Aunque el resultado superó el desempeño de los tres meses anteriores, el financiamiento en moneda local continúa prácticamente estancado desde la finalización de las Letras Fiscales de Liquidez (LEFI), a mediados del año pasado. Esa falta de expansión del crédito constituye uno de los factores que limita una reducción más acelerada de la morosidad.
ÚLTIMAS NOTICIAS
El Senado debatirá la ley de Ludopatía tras más de 700 días de demoras y el oficialismo prepara un proyecto más restrictivo
Agencia de Noticias del Interior
POLÍTICA21 de noviembre de 2026La morosidad de los créditos familiares bajó por segundo mes consecutivo, pero sigue muy por encima de los niveles de hace un año
Agencia de Noticias del Interior
ECONOMÍA21 de noviembre de 2026
Tensión en el golfo de Finlandia: sospechan que un helicóptero ruso violó el espacio aéreo finlandés
Agencia 24 Noticias
INTERNACIONALES21 de noviembre de 2026Te puede interesar
Tesla desembarcó oficialmente en la Argentina
Agencia de Noticias del Interior
ECONOMÍA21 de noviembre de 2026
El Banco Central responsabiliza a las provincias por el costo del crédito mientras se profundiza la caída de los préstamos al consumo
Agencia de Noticias del Interior
ECONOMÍA21 de noviembre de 2026
El rulo cambiario vuelve a mostrar una ganancia teórica: cuánto se puede obtener con u$s1.000 y cuáles son los riesgos legales
Agencia de Noticias del Interior
ECONOMÍA21 de noviembre de 2026
La industria profundiza su deterioro: cae la confianza empresarial y crece el temor por las importaciones y el empleo
Agencia de Noticias del Interior
ECONOMÍA21 de noviembre de 2026
El petróleo se convierte en el principal producto exportado de la Argentina y consolida el liderazgo energético en el ingreso de dólares
Agencia de Noticias del Interior
ECONOMÍA21 de noviembre de 2026
Milei y Cavallo profundizan sus diferencias sobre el rumbo monetario y cambiario y reabren el debate sobre los modelos económicos argentinos
Agencia de Noticias del Interior
ECONOMÍA20 de noviembre de 2026
El riesgo país trepó a 931 puntos y volvió a encender las alarmas sobre la economía argentina
Agencia de Noticias del Interior
ECONOMÍA20 de noviembre de 2026
Lo más visto
Milei y Cavallo profundizan sus diferencias sobre el rumbo monetario y cambiario y reabren el debate sobre los modelos económicos argentinos
Agencia de Noticias del Interior
ECONOMÍA20 de noviembre de 2026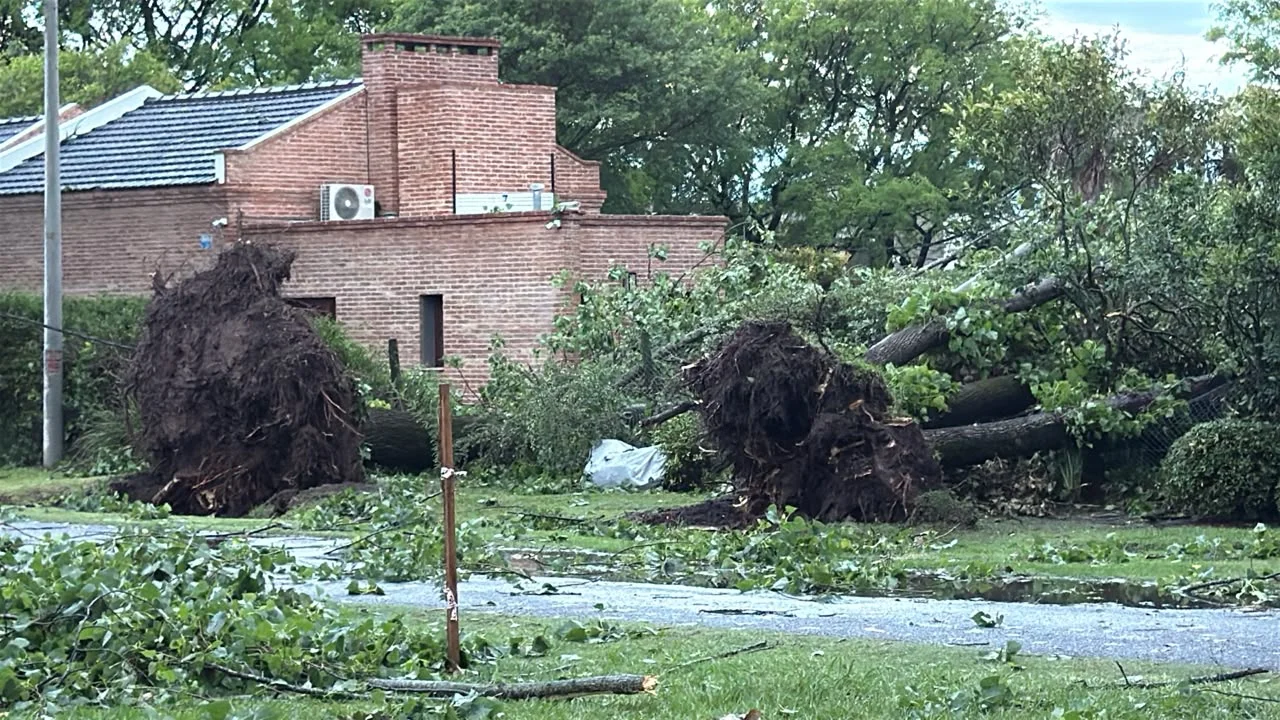
Ráfagas intensas y caída de granizo provocaron importantes daños en distintos sectores de la ciudad
Ana COHEN
RAFAELA20 de noviembre de 2026
Feijóo volvió a imponerse en el cara a cara con Sánchez y dejó al PSOE buscando respuestas
Agencia 24 Noticias
INTERNACIONALES20 de noviembre de 2026
Carolina Losada respaldó suspender las PASO en 2027 y anticipó que habría votos para aprobarlo en el Senado
Agencia 24 Noticias
POLÍTICA20 de noviembre de 2026
Santa Fe avanza con una ley de educación financiera para escuelas y la población en general
Agencia 24 Noticias
POLÍTICA20 de noviembre de 2026
Giuliano cruzó a Pullaro por la nueva ley de seguridad: “No puede terminar beneficiando a los delincuentes”
Agencia 24 Noticias
POLÍTICA20 de noviembre de 2026
Pullaro consiguió la reforma de seguridad: juicio en ausencia, ciberpatrullaje y nuevos poderes para la Policía
Agencia 24 Noticias
POLÍTICA20 de noviembre de 2026
UFC: horario y dónde ver en vivo la pelea entre Kevin Vallejos y Aljamain Sterling
None
DEPORTES21 de noviembre de 2026