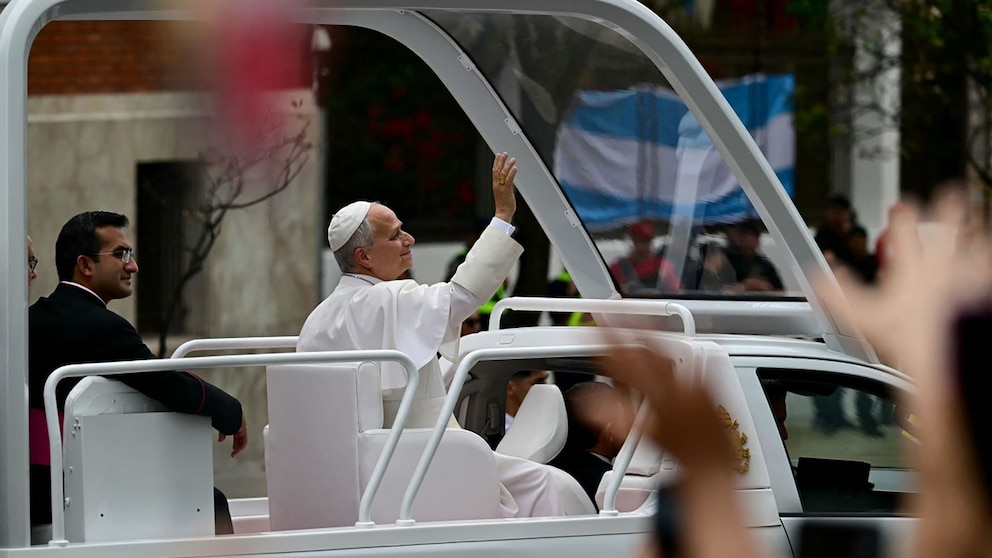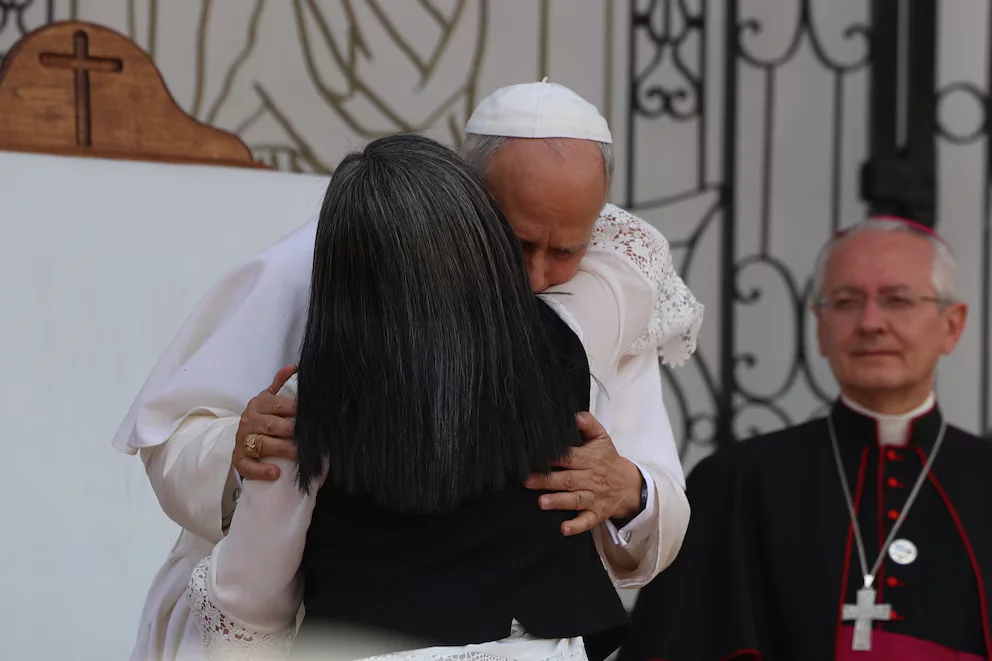
León XIV movilizó a cientos de miles de personas en Córdoba con un mensaje de fe, misericordia e inclusión social
Agencia de Noticias del Interior
SOCIEDAD11 de noviembre de 2026
El mercado financiero argentino comenzó a ponerle precio al escenario político de 2027 mucho antes de que llegue el año electoral. La diferencia de rendimiento entre dos bonos soberanos en dólares, con características similares pero vencimientos distintos, se convirtió en una señal concreta de la desconfianza de los inversores sobre la capacidad del Gobierno para sostener el financiamiento después de las próximas elecciones presidenciales. La brecha entre el AO27 y el AO28 revela que el riesgo político ya está incorporado en las decisiones de inversión.
Los números muestran con claridad esa diferencia. Mientras el AO27 cerró la semana anterior con una tasa interna de retorno (TIR) del 3,7% anual en dólares, el AO28 superó el 16% y el AO29 alcanzó el 17%. En otras palabras, el mercado exige una rentabilidad más de cuatro veces superior para mantener un título cuyo vencimiento se ubica después de las elecciones presidenciales de 2027.
La distancia entre ambos instrumentos supera los 1.200 puntos básicos. La TIR representa la rentabilidad anualizada que un inversor espera obtener si conserva el bono hasta su vencimiento y se cumplen los pagos previstos. Por eso, la diferencia no es un dato menor: refleja la percepción de que los compromisos financieros posteriores al proceso electoral están expuestos a un nivel de incertidumbre considerablemente mayor.
El comportamiento de los títulos también coincide con el deterioro de las expectativas políticas y financieras. El respaldo del presidente Javier Milei a Flavio Bolsonaro, Benjamín Netanyahu y Donald Trump, dirigentes que sufrieron derrotas electorales, alimentó las preocupaciones de los inversores. Durante la última semana, el riesgo país superó los 900 puntos básicos y alcanzó valores que no se registraban desde hacía más de un año.
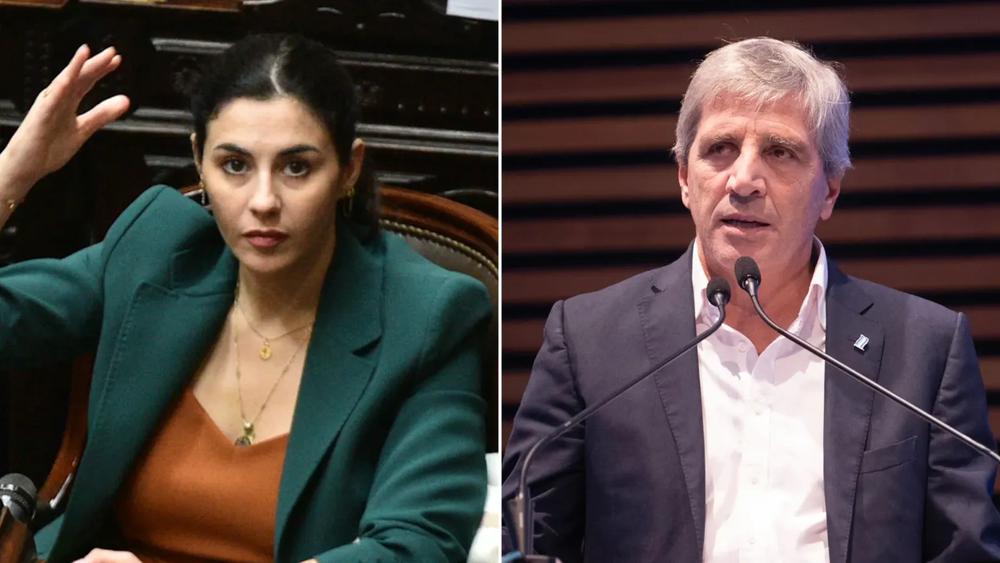
El ministro de Economía, Luis Caputo, reconoció que una de las principales preocupaciones del mercado es la continuidad de Milei en el poder. A esa incertidumbre se suma la expectativa sobre el respaldo de Estados Unidos. Peter Lamelas volvió a ratificar que el compromiso con Argentina es firme, estratégico y de largo plazo, una posición que también sostuvo la Cámara de Comercio de Estados Unidos en Argentina.
Sin embargo, las dudas comenzaron a extenderse incluso a los bonos que vencen antes de las elecciones. El AO27, que había mostrado una tendencia descendente en sus rendimientos desde abril, pasó de una TIR del 2,6% al 4% en pocos días. Al mismo tiempo, el riesgo país se aproximó a los 930 puntos, el Merval retrocedió casi 5% y las tasas de cauciones llegaron a superar el 30%, con algunas operaciones por encima del 100%.
La preocupación central está relacionada con la posibilidad de que el Gobierno pierda el respaldo financiero de Washington ante una eventual corrida cambiaria y con el aumento de las expectativas de una victoria del peronismo. De todos modos, el mercado también contempla que, una vez superada la tensión inmediata, las cotizaciones puedan recuperar parte del terreno perdido.
El problema no termina en las expectativas electorales. Las necesidades de financiamiento para 2027 representan otro condicionante de peso. Las estimaciones contemplan compromisos por aproximadamente 24.900 millones de dólares, incluyendo vencimientos de bonos, obligaciones con el Fondo Monetario Internacional y otros organismos internacionales.
De ese total, unos 9.800 millones de dólares corresponden a pagos a tenedores de bonos reestructurados en 2020 y alrededor de 7.400 millones al FMI. El proyecto de Presupuesto contempla conseguir aproximadamente 13.400 millones mediante colocaciones de deuda y préstamos multilaterales, por lo que el equipo económico deberá encontrar recursos adicionales y asegurar la posibilidad de refinanciar parte de las obligaciones.
El primer desafío llegará el 9 de enero, cuando vencerán aproximadamente 4.400 millones de dólares de Bonares y Globales. Aunque los dólares generados por el superávit comercial ingresan al circuito económico, no quedan automáticamente a disposición del Tesoro. Para cumplir con los bonistas, el Gobierno deberá comprárselos al Banco Central utilizando su superávit en pesos o conseguir financiamiento prestado. Hasta ahora, no precisó cuál será el mecanismo elegido.
La diferencia entre generar divisas y disponer de ellas para pagar deuda constituye una dificultad adicional, especialmente porque la cuenta financiera todavía registra un déficit de entre 1.000 y 3.000 millones de dólares, según la estacionalidad.
En este contexto, la brecha entre el AO27 y el AO28 funciona como un anticipo de las exigencias que enfrentará la Argentina. El Gobierno no solamente necesita reunir los dólares para cumplir sus compromisos, sino también recuperar la confianza necesaria para financiarse a tasas razonables. Incluso podría evitar ofrecer títulos en moneda extranjera con vencimientos posteriores al actual mandato presidencial.
La señal del mercado es contundente: los inversores están dispuestos a asumir un riesgo considerablemente menor hasta 2027, pero reclaman una compensación mucho más elevada para comprometer su dinero más allá de las elecciones. El calendario político ya condiciona el costo de la deuda argentina.