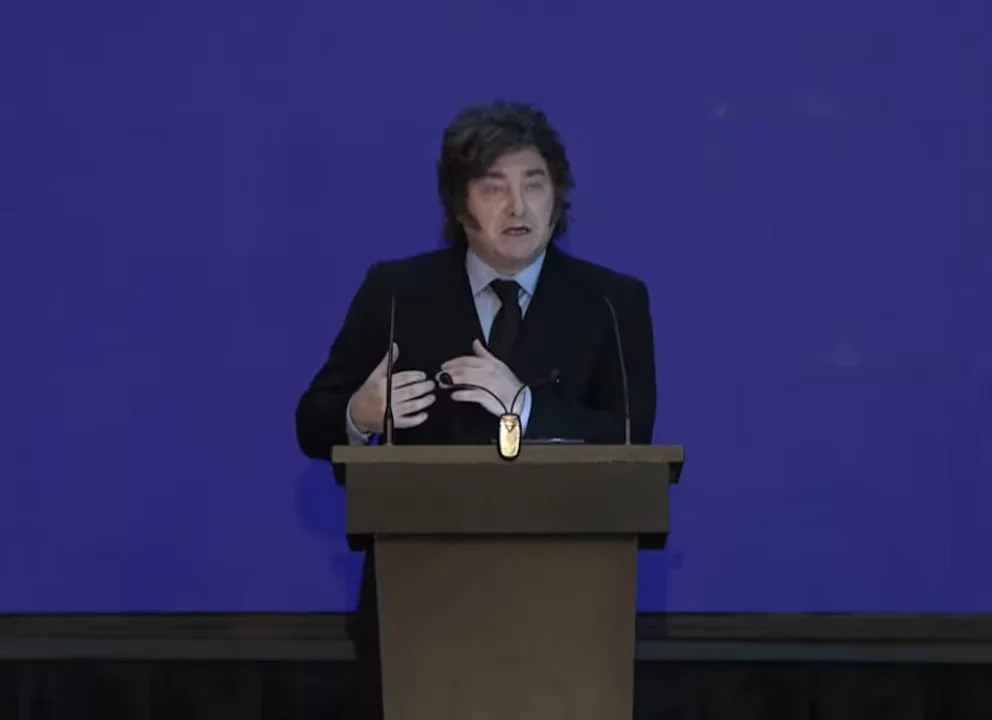
Milei confirmó que buscará la reelección en 2027 y vinculó su proyecto político con la apertura económica
Agencia de Noticias del Interior
POLÍTICA15 de noviembre de 2026
La dificultad para sostener los gastos cotidianos hasta el cierre de cada mes continúa siendo uno de los principales indicadores del deterioro económico que atraviesan los hogares argentinos. Un relevamiento nacional correspondiente a octubre mostró que apenas el 31,1% de los encuestados consigue llegar a fin de mes, mientras que casi seis de cada diez debieron recurrir a algún tipo de deuda o crédito durante los últimos seis meses para afrontar sus compromisos financieros.
Los resultados del Monitor de Opinión Pública elaborado por Zentrix exponen un escenario en el que los ingresos pierden capacidad para cubrir las necesidades habituales, el endeudamiento gana protagonismo y la percepción sobre la evolución de los salarios permanece mayoritariamente negativa.
Entre quienes logran completar el mes con sus ingresos, el 23,6% lo hace sin posibilidades de ahorrar, mientras que solamente el 7,5% consigue cubrir sus gastos y conservar algún excedente. En contrapartida, el 67,7% agota sus recursos antes de finalizar la tercera semana y el 35,3% se queda sin dinero a más tardar el día 15.
La situación también se refleja en las respuestas sobre los ingresos laborales. El 80,6% considera que su salario no consigue superar el ritmo de la inflación, frente a un 14,8% que sostiene lo contrario. Incluso entre los votantes del oficialismo predomina esa percepción: el 59% reconoce que sus ingresos no le están ganando a la suba de los precios.
El endeudamiento constituye otra expresión de las dificultades para sostener el consumo y afrontar las obligaciones familiares. El 59,4% de los participantes declaró haber solicitado un préstamo o contraído una deuda durante el último semestre. De ese universo, el 57,7% utilizó esos recursos para cubrir necesidades esenciales, principalmente alimentos y salud, mientras que otro 18,3% los destinó al pago de tarifas y servicios.
Las diferencias entre los sectores sociales son particularmente pronunciadas. Entre los hogares de menores ingresos, el 43,8% no consigue sostenerse económicamente más allá del día 15 y el 82,4% agota sus recursos antes de finalizar el día 20. Apenas el 16,9% llega al último día del mes y ninguno de los consultados de ese segmento manifestó tener capacidad de ahorro.
En la clase media también se observa un deterioro. El 60,6% se queda sin ingresos disponibles antes o durante el día 20, un porcentaje que representa un incremento significativo respecto del 51,4% registrado un mes antes. La posibilidad de ahorrar alcanza solamente al 8,3%.
La realidad es diferente entre los sectores de mayores recursos: el 75,6% consigue llegar a fin de mes y el 40% declara capacidad de ahorro. Allí, solamente el 23,1% agota sus ingresos antes del día 20.
La edad también influye en la capacidad de sostener los gastos. Entre los jóvenes de 18 a 39 años, el 75% se queda sin ingresos a más tardar el día 20 y el 22,6% no supera el día 10. Apenas el 2,1% consigue ahorrar. En la franja de 40 a 59 años, el 62,9% agota sus recursos antes del día 20, mientras que entre los mayores de 60 ese porcentaje llega al 62,3%.
El recurso al crédito también presenta diferencias generacionales y sociales. El 62,7% de los encuestados de entre 18 y 39 años tomó deuda durante los últimos seis meses, frente al 58,9% de quienes tienen entre 40 y 59 y al 54,6% de los mayores de 60.
En los sectores de menores ingresos, el 68,3% de quienes se endeudaron utilizó el dinero para afrontar gastos básicos. En la clase media, esa proporción fue del 50,3%. En los segmentos de mayores recursos, en cambio, el 52,7% destinó el financiamiento a comprar bienes durables y solamente el 12,1% lo empleó para necesidades esenciales.
El relevamiento advierte así sobre un mecanismo que compromete los ingresos futuros: las familias recurren al crédito para atravesar las últimas semanas del mes, pero luego deben destinar parte de sus salarios siguientes a cancelar esas obligaciones.
La percepción económica general tampoco muestra señales de recuperación. El 63,9% calificó negativamente la situación del país, frente al 61,5% registrado en septiembre. Entre los mayores de 60 años, el rechazo alcanza al 69,1%. Además, el 69,6% considera que el índice de inflación difundido por el Indec no representa adecuadamente los aumentos de precios que experimenta en su vida cotidiana.
Cuando se consulta por la economía personal, el 40% expresa una evaluación negativa, el 30,7% positiva y el 29,2% regular. La diferencia entre ambas percepciones refleja que el diagnóstico sobre el rumbo económico nacional resulta más desfavorable que la evaluación individual.
En materia laboral, el 67,2% manifestó preferencia por un empleo registrado en relación de dependencia, mientras que el 26,9% elegiría trabajar de manera independiente bajo el régimen de monotributo. Apenas el 1,4% optaría por una ocupación informal.
Los resultados adquieren relevancia en medio de la controversia que el presidente Javier Milei había planteado durante octubre sobre los estudios que señalan que una parte importante de la población se queda sin dinero antes de terminar el mes. El mandatario cuestionó públicamente esa interpretación y puso en duda cómo podían sostenerse durante los días restantes quienes declaraban haber agotado sus ingresos.
Desde Zentrix, su director, Claudio Montiel, defendió la metodología del relevamiento y sostuvo que el objetivo de la consultora es reflejar la evolución de los indicadores, sin responder a intereses partidarios.
El estudio de octubre vuelve a poner en primer plano una dificultad que atraviesa a distintos sectores sociales: la distancia entre los ingresos disponibles y el costo de sostener la vida cotidiana, una brecha que empuja a numerosas familias a utilizar crédito para financiar necesidades que antes podían afrontar con sus salarios.